

 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
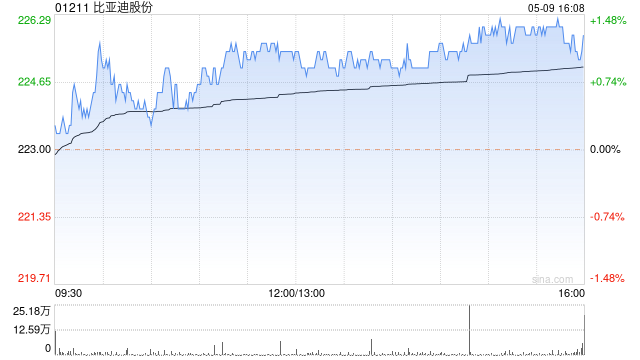
交银国际发布研报称,维持比亚迪股份(01211)“买入”评级,看好海外及高端化带来的利润增厚,上调2026至2027年每股盈利预测7.1%及8.8%,目标价上调至138.53港元。比亚迪去年第四季实现营收2377亿元人民币,归母净利润92.9亿元人民币。
报告中称,比亚迪去年第四季毛利率短期17.4%,严格的费用管控确保盈利底盘稳固。展望未来,中国内地市场竞争持续,但新一代混动技术换代及海外(东南亚/拉美/欧洲)产能爬坡将成为核心利润催化剂。凭借深度垂直整合带来的定价权,公司全球化步伐加快。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:史丽君
米牛配资提示:文章来自网络,不代表本站观点。