刷短视频的时候,不少人已经刷到过画面精致、节奏紧凑的AI漫剧;而现在AI早已不局限在几分钟的短剧里,正大步迈向卫视长剧、院线大电影的赛场。
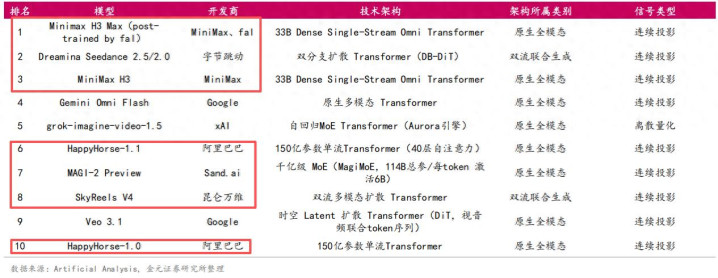
根据机构统计的全球图生视频模型榜单里,中国厂商拿下前十名中的7席,视频画面的连贯性、人物稳定性持续迭代优化,让全流程AI制作长内容从脑洞变成现实。不再只是碎片化的爽感短剧,AI影视的叙事篇幅不断拉长,整个内容生态的商业逻辑,也随之迎来巨大变化。
大厂重金押注,内容消费迎来跨周期机会 参考日本产业发展经验,即便宏观经济增速放缓,文化内容产业依旧具备跨周期的韧性,动画、IP衍生市场依旧持续扩张。国内当下也出现相似的消费趋势,国内独居人口已经超2.6亿,青年群体情绪消费复合增速达到18.6%,差不多是社会消费品零售增速的5倍,大众消费正在从物质需求转向情绪与精神体验。
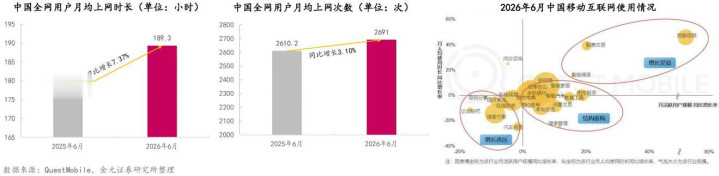
流量红利见顶已经是不争的事实,截至2026年6月,全网月活用户来到12.82亿,同比仅增长1.2%,用户总量天花板基本显现。但用户粘性还在不断加深,全网用户月人均上网时长达到189.3小时,同比提升7.37%。在所有互联网赛道当中,短剧视频是为数不多用户规模、使用时长两项指标同步高速增长的赛道,代表着实实在在的娱乐需求缺口。
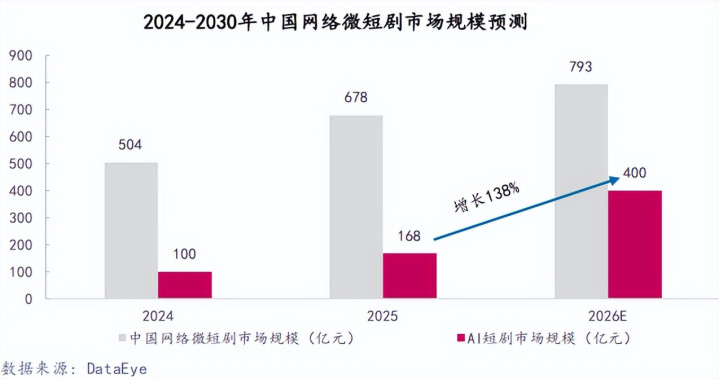
也正是看中这一赛道,互联网巨头开启算力军备竞赛,阿里、腾讯、字节三家规划投入合计接近万亿元布局AI基础设施。同时各大视频平台纷纷拿出真金白银,腾讯漫剧独家分成最高可达240%,优酷针对优质AI长内容单部最高给到135万激励,用高分成、专项基金抢夺创作者与优质IP。一边筑牢算力底座,一边抢占内容创作入口,AI娱乐已经成为大厂必争的下一代护城河。 告别广告变现,AI内容向着精品长内容跃迁 根据DataEye测算,2026年AI短剧市场规模有望突破400亿元,同比增长138%,很快会成为微短剧市场的主流供给。
不过靠广告变现的免费短剧模式有着天然上限,像红果这类IAA广告模式,人均每月变现大约只有4.5元。想要打开更大的商业空间,行业必须走向精品化,转向会员订阅、点播、电影票这类用户直接付费模式。
不同内容形态的变现差距十分直观:长视频会员ARPU大约14‑15元/人/月,院线电影平均票价约36.9元。内容越精品、叙事体量越大,变现密度就越高。爆款AI漫剧《万妖图录传》已经印证这套逻辑,系列连更12季总播放突破60亿,第12季热度破亿,第13季预约量超800万。运营团队把剧中虚拟角色单独做账号运营,更新日常动态,粉丝纷纷呼吁开发手办周边,虚拟IP衍生的商业潜力慢慢释放。
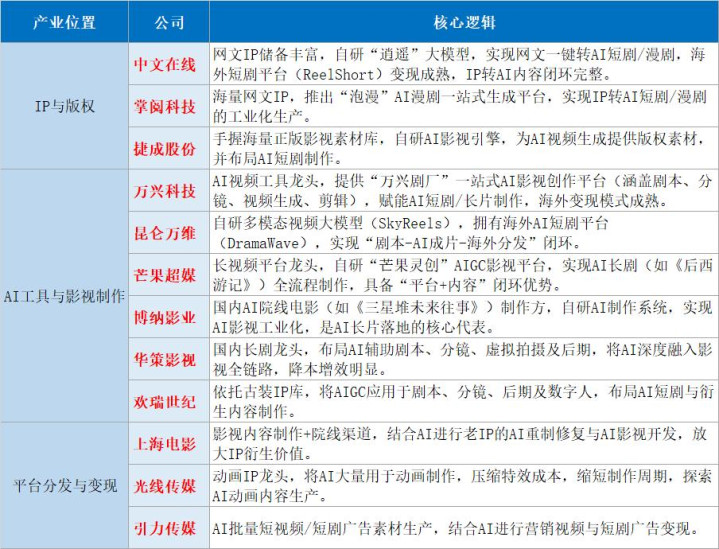
技术的成熟,也支撑AI向长篇叙事进发。国内首部上星AIGC长剧《后西游记》,全部画面AI生成,从立项到播出仅4个月,单集成本约90万,仅相当于传统动画的十分之一。播出后拿下省级卫视同时段收视第一,全网相关内容传播量达19.6亿,证明AI内容完全可以登上主流大屏。电影端同样提速,博纳影业的AI院线电影《三星堆:未来往事》拿到公映许可定档10月23日。
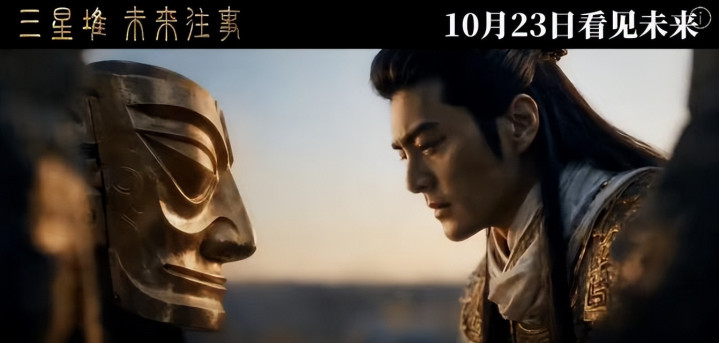
机构测算,如果把AI长剧、AI电影纳入统计,还会带来两个500亿级别的全新增量市场。
目前AI影视的机遇已经摆在眼前,行业迎来关键验证窗口。AI影视的想象空间已经打开,但距离完全成熟还有很长的路。2026年四季度到2027年上半年,将是AI长剧、AI电影的密集验证周期。观众愿不愿意为长篇AI内容买单、剧集备案过审进度、用户留存、付费转化数据,都是需要持续观察的风向标。
米牛配资提示:文章来自网络,不代表本站观点。